간이과세자 부가세 신고 기간과 납부 면제 기준
한눈에 보기
간이과세자는 1년에 한 번, 다음 해 1월 1~25일에 부가세를 신고합니다. 연 매출 4,800만 원 미만 납부 면제, 계산 방식, 7월 예정부과를 정리했습니다.
한눈에 보기
- 언제: 2027년 1월 1일~25일 (2026년 1~12월분)
- 누가: 간이과세 사업자
- 어디서: 국세청 홈택스 → 세금신고 → 부가가치세 신고
- 얼마: 공급대가 × 업종별 부가가치율 × 10%. 연 공급대가 4,800만 원 미만이면 납부 면제
- 최종 확인일: 2026-11-15 (부가가치세법 원문 기준)
간이과세자는 일반과세자와 달리 1년 치를 한 번에 신고합니다. 매출이 적으면 세금을 내지 않아도 되지만, 그렇다고 신고까지 건너뛰면 안 됩니다. 신고 기간, 납부 면제 기준, 세금 계산 방식을 정리했습니다.
신고 기간과 납부 면제
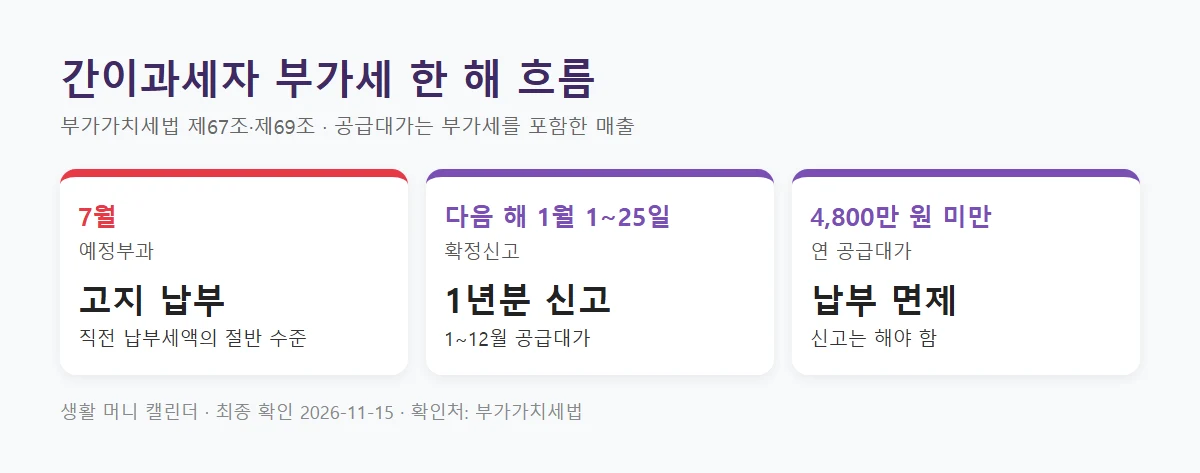
| 구분 | 내용 |
|---|---|
| 과세기간 | 1월 1일~12월 31일 |
| 확정신고·납부 | 다음 해 1월 1일~25일 |
| 예정부과 | 7월에 직전 납부세액의 일부를 고지(일정 금액 미만은 생략) |
| 납부 면제 | 1년 공급대가 합계 4,800만 원 미만(신고는 해야 함) |
세금은 이렇게 계산합니다
간이과세자의 납부세액은 공급대가 × 업종별 부가가치율 × 10%입니다. 업종에 따라 부가가치율이 다르기 때문에 같은 매출이라도 세금이 다릅니다. 매입할 때 받은 세금계산서·카드 영수증이 있으면 매입 공급대가의 0.5%를 빼 줍니다.
홈택스 신고 순서
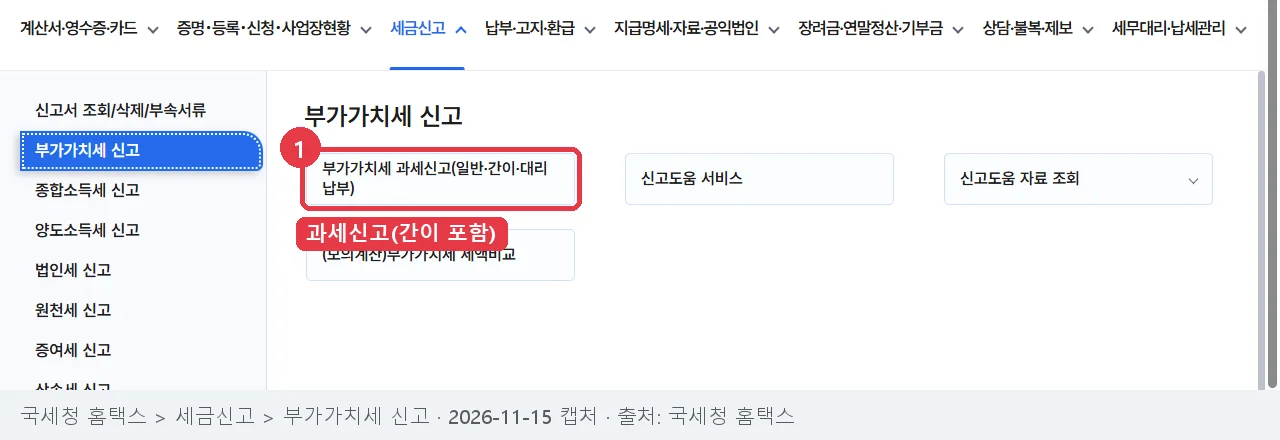
- 홈택스 → 세금신고 → 부가가치세 신고 → 과세신고(일반·간이·대리납부)로 들어갑니다.
- 간이과세자 신고서를 고르고 1년 매출(카드·현금영수증·기타)을 넣습니다.
- 매입 세금계산서와 카드 매입을 불러와 공제를 확인합니다.
- 제출 후 납부할 세액이 있으면 1월 25일까지 냅니다.
자주 묻는 질문
매출이 4,800만 원 미만이면 신고 안 해도 되나요?
납부만 면제될 뿐 신고는 해야 합니다. 신고하지 않으면 불이익이 있을 수 있습니다.
7월에 고지서가 왔어요.
간이과세자 예정부과 고지입니다. 1월 확정신고 때 이미 낸 세액은 빼고 계산합니다.
간이과세자도 세금계산서를 발급하나요?
직전 연도 공급대가가 4,800만 원 이상인 간이과세자는 세금계산서 발급 의무가 있습니다.
공식 확인처
- 국가법령정보센터 부가가치세법: 제67조(간이과세자 신고·납부), 제69조(납부의무 면제)
- 국세청 홈택스: 부가가치세 신고
함께 보면 좋은 글
이 글은 2026-11-15에 부가가치세법 원문과 홈택스 화면을 확인해 작성했습니다. 업종별 부가가치율은 국세청 안내로 확인하세요.