연금저축·IRP 세액공제 한도와 연말 납입 전 확인할 것
한눈에 보기
연금저축은 연 600만 원, IRP를 합치면 900만 원까지 세액공제를 받습니다. 공제율 12%·15% 기준, 12월 31일까지 납입, 중도 해지 시 주의점을 정리했습니다.
한눈에 보기
- 언제: 2026년 12월 31일까지 납입한 금액
- 누가: 연금저축·IRP에 가입한 근로자·사업자
- 어디서: 증권사·은행·보험사 연금계좌, 공제 자료는 간소화에 자동 반영
- 얼마: 납입액(연금저축 600만 원, 합산 900만 원 한도)의 12%, 총급여 5,500만 원 이하 15%
- 최종 확인일: 2026-11-15 (소득세법 원문 기준)
연금저축과 IRP는 넣은 돈의 12~15%를 세금에서 바로 빼 주는 세액공제 상품입니다. 공제는 그해 12월 31일까지 넣은 금액만 인정되므로, 연말에 남은 한도를 채울지 정하는 사람이 많습니다. 다만 노후 자금이라 중간에 빼면 받은 공제를 돌려내야 할 수 있어, 넣기 전에 확인할 점이 있습니다.
한도와 공제율
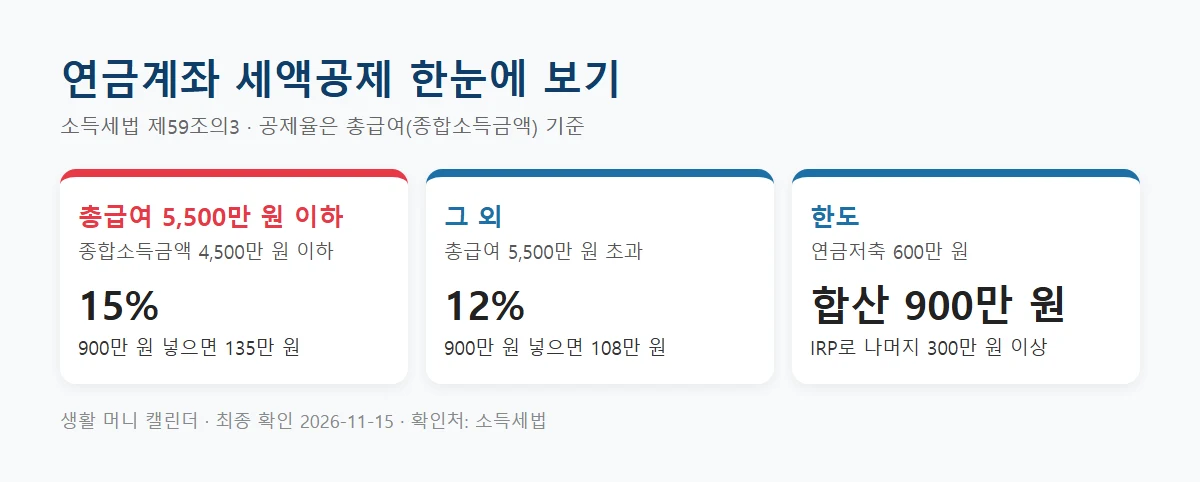
| 총급여(종합소득금액) | 공제율 | 900만 원 납입 시 공제액 |
|---|---|---|
| 5,500만 원 이하(4,500만 원 이하) | 15% | 135만 원 |
| 5,500만 원 초과(4,500만 원 초과) | 12% | 108만 원 |
연말 납입 전 확인할 것
- 올해 이미 넣은 금액: 증권사·은행 앱이나 홈택스 미리보기에서 확인
- 결정세액: 낼 세금보다 공제가 크면 남는 공제는 사라집니다
- 중도 해지: 연금으로 받지 않고 빼면 공제받은 금액에 대해 기타소득세(16.5%)를 낼 수 있습니다
- ISA 만기 자금을 연금계좌로 옮기면 그 금액의 10%(최대 300만 원)를 추가로 공제받을 수 있습니다
미리보기로 효과 확인
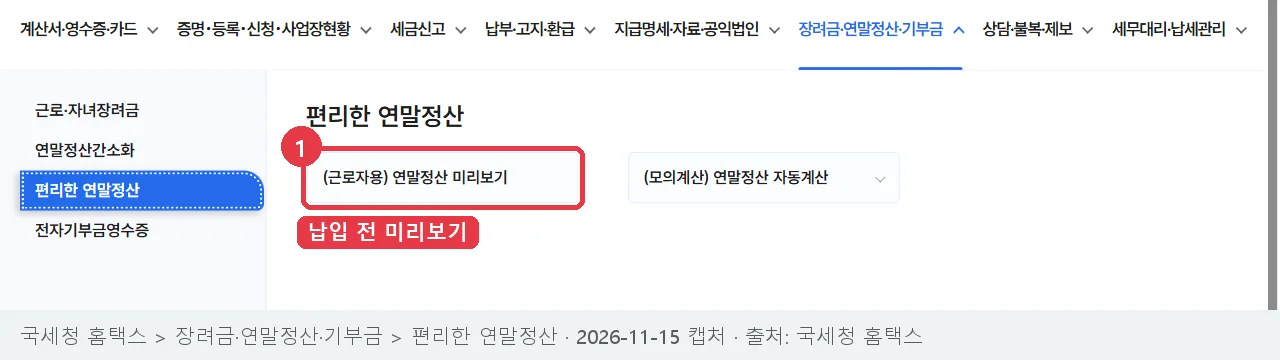
미리보기에 추가 납입 예정액을 넣으면 환급액이 얼마나 늘어나는지 바로 볼 수 있습니다. 결정세액이 이미 0원에 가깝다면 더 넣어도 올해 공제 효과는 없습니다.
자주 묻는 질문
12월 31일이 휴일이면요?
금융회사 마감 시간 전에 입금이 완료돼야 그해 납입으로 인정됩니다. 며칠 여유를 두고 넣으세요.
공제받지 못한 납입액은 어떻게 되나요?
공제받지 않은 납입액은 나중에 꺼낼 때 세금 없이 돌려받을 수 있습니다. 금융회사에 ‘소득·세액공제 확인서’로 신고해 두면 처리됩니다.
IRP만 900만 원 넣어도 되나요?
네. IRP는 단독으로 900만 원까지 공제 한도를 채울 수 있습니다.
공식 확인처
- 국가법령정보센터 소득세법: 제59조의3(연금계좌세액공제)
- 국세청 홈택스: 연말정산 미리보기
함께 보면 좋은 글
이 글은 2026-11-15에 소득세법 원문을 확인해 작성했습니다. 상품 선택은 금융회사 설명과 본인 상황을 따져 정하세요.