신용카드 소득공제 계산법과 연말 사용 전략
한눈에 보기
신용카드 소득공제는 총급여 25%를 넘는 사용분부터 적용됩니다. 결제수단별 공제율(15·30·40%), 한도, 문턱을 넘긴 뒤 체크카드를 쓰는 이유를 계산 예시로 정리했습니다.
한눈에 보기
- 언제: 2026년 1월 1일~12월 31일 사용분
- 누가: 근로소득이 있는 직장인(본인과 소득 요건을 갖춘 가족 사용분)
- 어디서: 간소화 자료로 자동 반영, 미리보기로 남은 기간 계획
- 얼마: 총급여 25% 초과 사용분에 15~40%, 기본 한도 연 300만 원(총급여 7,000만 원 초과 250만 원)
- 최종 확인일: 2026-11-15 (조세특례제한법 원문 기준)
카드 공제는 많이 쓴다고 무조건 늘지 않습니다. 총급여의 25%까지는 공제가 없고, 그 위부터 결제수단별로 다른 비율이 적용됩니다. 11~12월에 내 사용액이 어디쯤인지 확인하면, 남은 기간에 어떤 카드를 쓸지 정할 수 있습니다.
공제율과 문턱
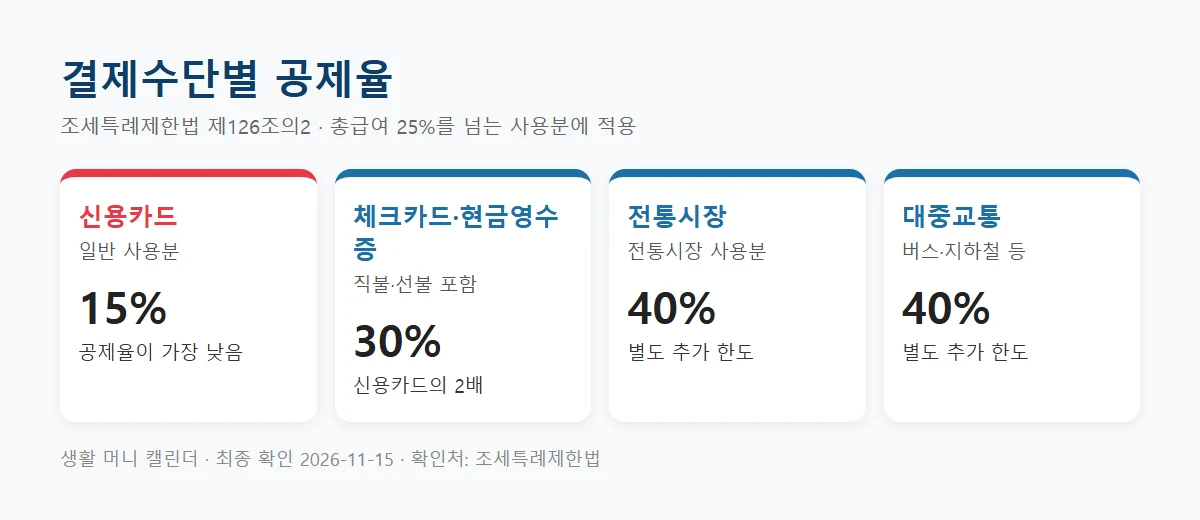
도서·공연·박물관·영화 등 문화 사용분은 총급여 7,000만 원 이하인 사람에게 30%가 적용됩니다. 문턱(총급여 25%)은 공제율이 낮은 신용카드 사용분부터 채운 것으로 계산합니다.
계산 예시
| 항목 | 금액 |
|---|---|
| 총급여 | 4,000만 원 |
| 문턱(25%) | 1,000만 원 |
| 신용카드 사용 | 1,400만 원 |
| 체크카드 사용 | 400만 원 |
| 공제액 | 신용 400만 원×15% + 체크 400만 원×30% = 180만 원 |
그래서 문턱을 넘기기 전까지는 혜택 많은 신용카드를, 넘긴 뒤에는 공제율 높은 체크카드나 현금영수증을 쓰는 방식이 흔히 쓰입니다.
한도
| 총급여 | 기본 한도 | 자녀 등 1명 | 2명 이상 |
|---|---|---|---|
| 7,000만 원 이하 | 300만 원 | 350만 원 | 400만 원 |
| 7,000만 원 초과 | 250만 원 | 275만 원 | 300만 원 |
지금 사용액 확인하기
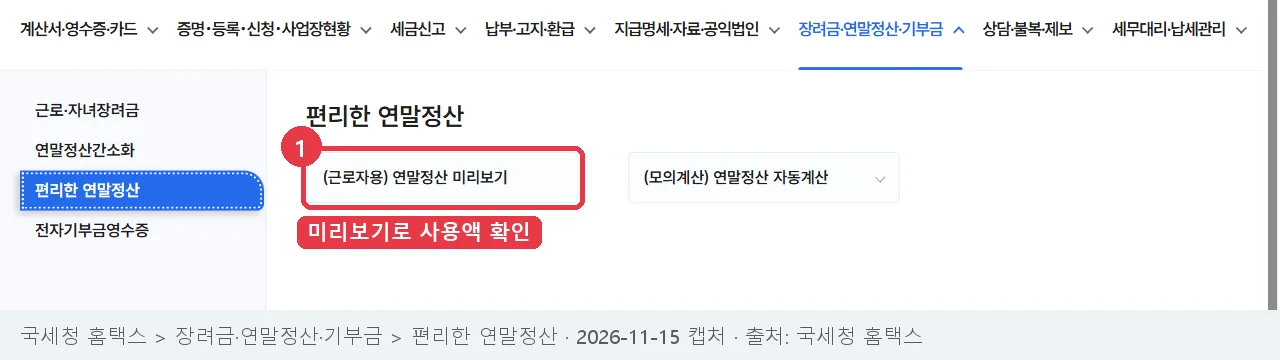
홈택스 미리보기에는 1~9월 사용액이 반영되고, 남은 기간 예상 사용액을 넣어 볼 수 있습니다.
자주 묻는 질문
배우자 카드 사용액을 합칠 수 있나요?
배우자에게 소득이 있으면 합칠 수 없습니다. 소득 요건(연 소득금액 100만 원 이하)을 갖춘 가족의 사용분은 합칠 수 있습니다.
공제 안 되는 사용분은요?
보험료, 세금·공과금, 아파트 관리비, 자동차 구입비(중고차 일부 제외), 해외 사용분 등은 빠집니다.
체크카드만 쓰는 게 무조건 유리한가요?
공제만 보면 그렇지만 신용카드 할인·포인트 혜택도 함께 따져야 합니다.
공식 확인처
- 국가법령정보센터 조세특례제한법: 제126조의2(신용카드 등 사용금액 소득공제)
- 국세청 홈택스: 연말정산 미리보기
함께 보면 좋은 글
이 글은 2026-11-15에 조세특례제한법 원문을 확인해 작성했습니다. 계산 예시는 이해를 돕기 위한 단순 예시이며 실제 공제액은 홈택스 계산으로 확인하세요.