주택담보대출 이자 소득공제 조건 정리 (장기주택저당차입금)
한눈에 보기
장기주택저당차입금 이자 소득공제는 상환기간·금리 방식에 따라 연 600만~2,000만 원까지 공제됩니다. 세대주·주택 수·차입 시기 요건과 한도표를 정리했습니다.
한눈에 보기
- 언제: 2026년에 낸 대출 이자
- 누가: 무주택이거나 1주택을 가진 세대의 세대주(요건에 따라 세대원) 근로자
- 어디서: 간소화 자료(금융기관 제출), 회사 연말정산
- 얼마: 낸 이자 전액을 소득공제하되 대출 조건별 연 600만~2,000만 원 한도
- 최종 확인일: 2026-11-15 (소득세법 원문 기준)
집을 사면서 받은 주택담보대출 이자는 조건을 갖추면 소득에서 뺄 수 있습니다. 공제 한도가 최대 연 2,000만 원으로 커서 효과가 큰 공제지만, 세대주 요건과 대출 시기, 주택 가격 같은 조건이 까다롭습니다. 주요 요건과 한도를 정리했습니다.
대출 조건별 한도
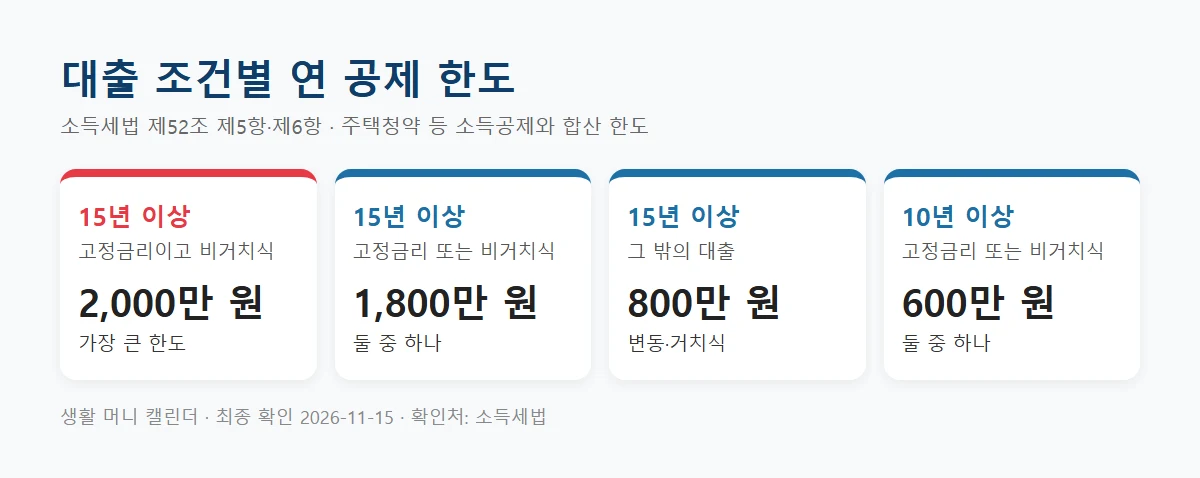
| 상환기간 | 금리·상환 방식 | 연 한도 |
|---|---|---|
| 15년 이상 | 고정금리 + 비거치식 분할상환 | 2,000만 원 |
| 15년 이상 | 고정금리 또는 비거치식 | 1,800만 원 |
| 15년 이상 | 그 밖의 대출 | 800만 원 |
| 10년 이상 | 고정금리 또는 비거치식 | 600만 원 |
주요 요건
- 12월 31일 기준 무주택이거나 1주택만 가진 세대의 세대주(세대주가 공제받지 않으면 실제 거주하는 세대원 가능)
- 취득 당시 기준시가가 법에서 정한 금액 이하인 주택(현행 6억 원 이하)
- 소유권 이전 등기일부터 3개월 안에 받은 대출
- 주택 소유자와 대출 채무자가 같아야 함
- 그해 2주택 이상이면 그 기간 공제 불가
대출 상환기간이 처음 계약 기준으로 15년 이상이어야 높은 한도를 받습니다. 중간에 대환했다면 조건이 유지되는지 은행에 확인하세요.
자료 확인
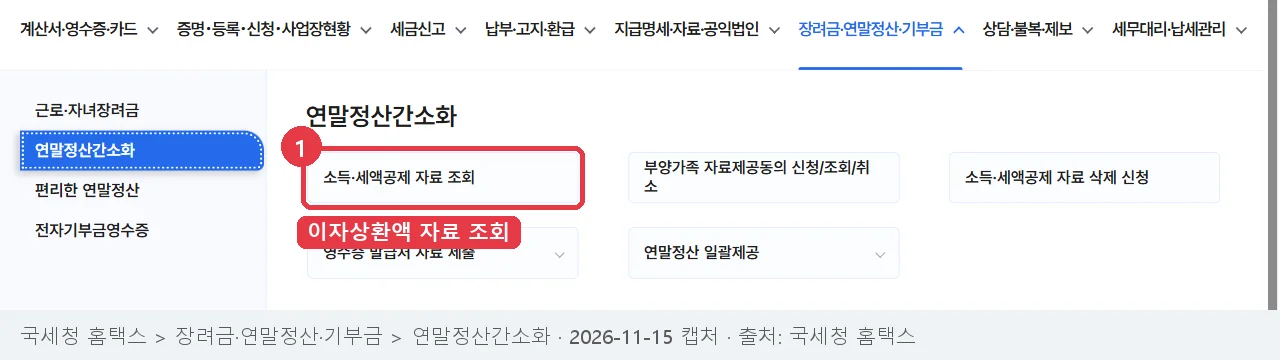
은행이 낸 이자상환액 자료는 간소화에 나옵니다. 고정금리·비거치 여부가 자료에 반영됐는지, 공제 한도 구분이 맞는지 확인하세요.
자주 묻는 질문
부부 공동명의면 누가 받나요?
대출 채무자이면서 주택 소유자인 세대주가 받습니다. 공동명의일 때는 은행과 회사에 요건을 확인하세요.
이사 가면서 집을 두 채 갖게 됐어요.
그해 중 2주택 기간이 생기면 공제가 제한될 수 있습니다. 일시적 2주택 예외는 국세청 안내를 확인하세요.
전세대출 이자도 되나요?
전세자금대출은 원리금 상환액의 40%를 공제하는 별도 규정(연 400만 원 한도)이 있습니다.
공식 확인처
- 국가법령정보센터 소득세법: 제52조 제4항~제6항(주택자금 소득공제)
- 국세청 홈택스: 연말정산간소화 주택자금 자료
함께 보면 좋은 글
이 글은 2026-11-15에 소득세법 원문을 확인해 작성했습니다. 주택 가격 기준 등 시행령 요건은 국세청 연말정산 안내로 다시 확인하세요.