교육비 세액공제 대상과 한도 정리
한눈에 보기
교육비 세액공제는 지출액의 15%입니다. 본인 전액, 취학 전·초중고 1명당 300만 원, 대학생 900만 원 한도와 교복·체험학습·수능 응시료 등 포함 항목을 정리했습니다.
한눈에 보기
- 언제: 2026년에 낸 교육비
- 누가: 근로자 본인, 배우자, 자녀 등 기본공제 대상 가족(나이 요건 없음, 소득 요건 있음)
- 어디서: 간소화 자료, 빠진 항목은 교육비 납입증명서·영수증 제출
- 얼마: 지출액의 15%. 취학 전·초중고 1명 300만 원, 대학생 900만 원, 본인 한도 없음
- 최종 확인일: 2026-11-15 (소득세법 원문 기준)
교육비 세액공제는 누구를 위해 쓴 돈이냐에 따라 한도가 다릅니다. 본인 교육비는 한도가 없고, 자녀는 학교 단계에 따라 1명당 300만 원 또는 900만 원까지입니다. 학원비는 취학 전 아동만 인정되는 등 빠지기 쉬운 기준이 있어 정리했습니다.
대상별 한도
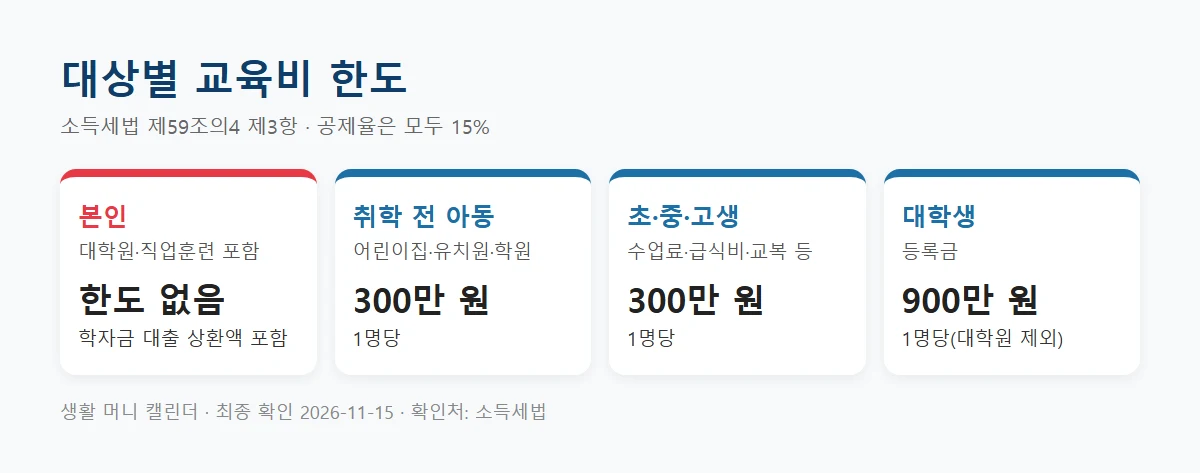
| 대상 | 인정되는 교육비 | 한도(1명당) |
|---|---|---|
| 본인 | 대학·대학원 등록금, 직업능력개발훈련, 학자금 대출 원리금 상환액 | 없음 |
| 취학 전 아동 | 어린이집·유치원, 학원·체육시설 수강료 | 300만 원 |
| 초·중·고생 | 수업료, 급식비, 방과후학교, 교과서, 교복(50만 원까지), 현장체험학습(30만 원까지) | 300만 원 |
| 대학생 | 등록금(대학원은 본인만) | 900만 원 |
| 장애인 | 특수교육비 | 없음 |
포함되는 것과 안 되는 것
- 대학 입학전형료와 수능 응시료도 교육비에 포함됩니다
- 초·중·고생 학원비는 원칙적으로 공제되지 않습니다. 다만 2025년 12월 법 개정으로 9세 미만 또는 초등 2학년 이하 아동의 일부 학원·체육시설 수강료가 새로 들어갔습니다(적용 연도와 대상 학원은 국세청 안내 확인)
- 학자금 대출로 낸 등록금은 대출받은 해가 아니라 갚는 해에 본인 교육비로 공제됩니다
- 장학금으로 받은 금액은 교육비에서 뺍니다
자료 확인
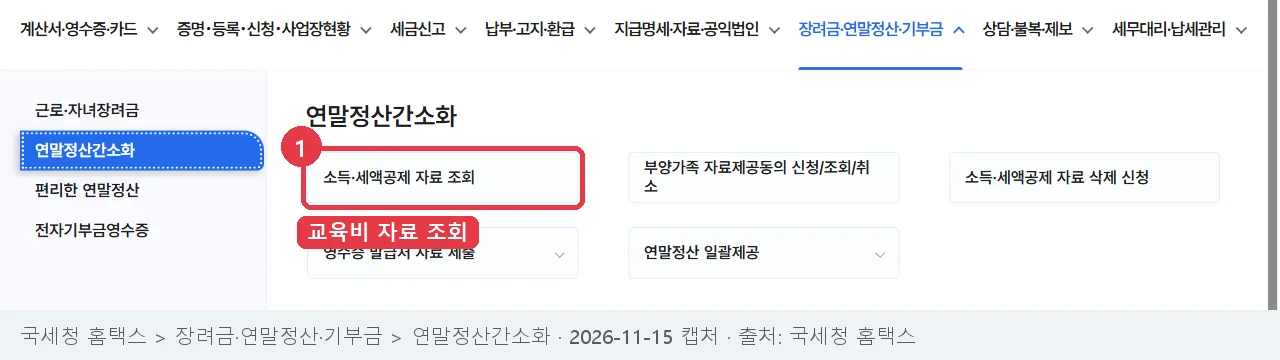
학교·유치원 자료는 간소화에 대부분 나오지만, 교복 구입비와 체험학습비, 일부 학원 수강료는 빠질 수 있습니다. 빠진 항목은 영수증이나 납입증명서를 받아 냅니다.
자주 묻는 질문
대학원생 자녀 등록금은요?
대학원 교육비는 근로자 본인만 공제됩니다. 자녀 대학원 등록금은 대상이 아닙니다.
배우자 대학 등록금도 되나요?
배우자가 소득 요건(연 소득금액 100만 원 이하)을 채우면 대학생 900만 원 한도로 공제됩니다.
해외 유학 학비도 되나요?
외국 교육기관 중 국내 학교에 해당하는 곳의 수업료는 요건을 갖추면 공제될 수 있습니다. 세부 요건은 국세청 안내를 확인하세요.
공식 확인처
- 국가법령정보센터 소득세법: 제59조의4 제3항(교육비 세액공제)
- 국세청 홈택스: 연말정산간소화 교육비 자료
함께 보면 좋은 글
이 글은 2026-11-15에 소득세법 원문을 확인해 작성했습니다. 교복·체험학습 한도 등 세부 기준은 국세청 연말정산 안내로 다시 확인하세요.