맞벌이 부부 연말정산, 공제 몰아주기 판단법
한눈에 보기
맞벌이 부부 연말정산에서 부양가족·의료비·카드 공제를 누구에게 몰아줄지 판단하는 기준과, 미리보기로 비교하는 방법을 정리했습니다.
한눈에 보기
- 언제: 11~12월 미리보기로 비교하고, 1월 회사 제출 전에 정합니다
- 누가: 부부가 모두 근로소득이 있는 경우
- 어디서: 홈택스 편리한 연말정산(미리보기·모의계산)
- 얼마: 가구마다 다릅니다. 같은 공제도 누가 받느냐에 따라 환급액이 달라집니다
- 최종 확인일: 2026-11-15 (세법 원문, 홈택스 화면 기준)
맞벌이 부부는 자녀나 부모님을 누구의 부양가족으로 올릴지, 의료비를 누가 공제받을지 정해야 합니다. 같은 공제를 두 사람이 나눠 받을 수는 없고, 누가 받느냐에 따라 부부 합산 환급액이 달라집니다. 항목별 원칙과 판단 순서를 정리했습니다.
먼저 알아 둘 원칙
- 한 가족은 한 사람의 부양가족으로만 올릴 수 있습니다
- 자녀 교육비·의료비 같은 공제는 대체로 그 자녀를 부양가족으로 올린 사람이 받습니다
- 신용카드 공제는 본인 명의 카드 사용분 기준입니다. 소득이 있는 배우자의 카드 사용분은 합칠 수 없습니다
- 보험료 공제는 계약자가 본인이어야 받을 수 있습니다
항목별로 유리한 쪽
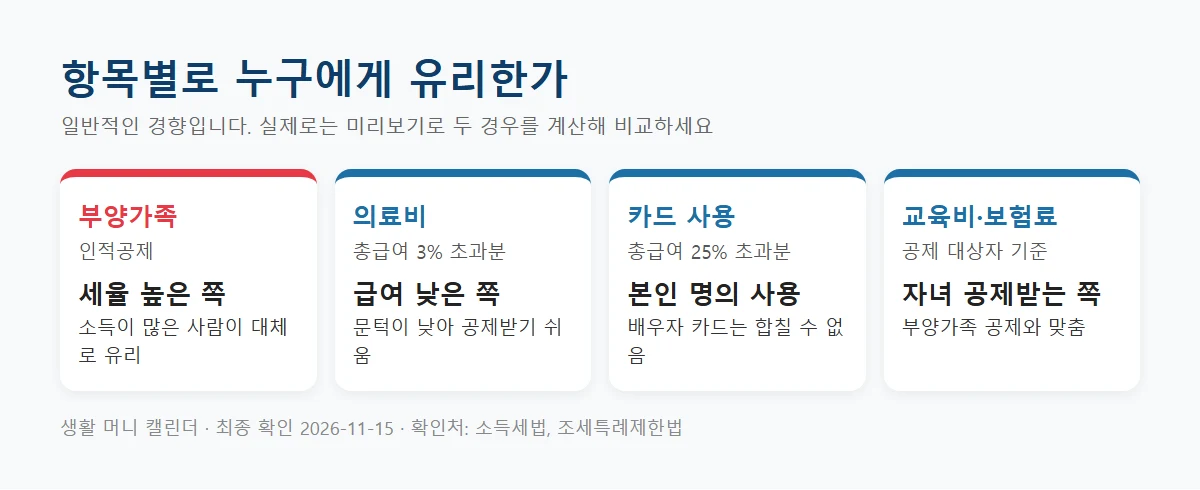
| 항목 | 공제 방식 | 대체로 유리한 쪽 |
|---|---|---|
| 부양가족 기본공제 | 1명당 150만 원 소득공제 | 세율이 높은(소득이 많은) 사람 |
| 의료비 | 총급여 3%를 넘는 금액의 15% | 총급여가 낮은 사람(문턱이 낮음) |
| 신용카드 등 | 총급여 25%를 넘는 사용분 공제 | 각자 본인 카드. 한쪽으로 몰아 쓰면 문턱 넘기 쉬움 |
| 교육비 | 지출액의 15% 세액공제 | 자녀를 부양가족으로 올린 사람 |
미리보기로 두 경우를 비교하세요
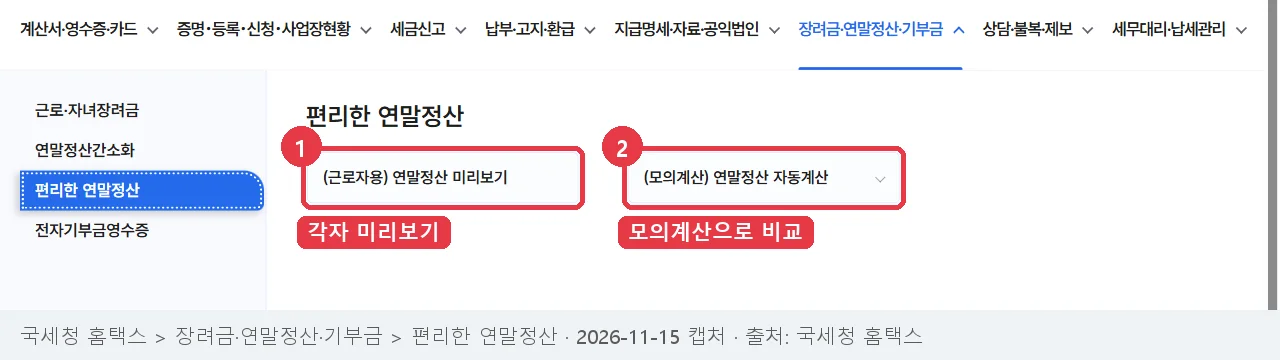
원칙만으로는 답이 갈릴 때가 많습니다. 홈택스 미리보기나 모의계산에 ‘남편이 자녀 공제’, ‘아내가 자녀 공제’ 두 경우를 각각 넣어 부부 합산 결정세액이 더 작은 쪽을 고르면 됩니다.
- 부부 각자 홈택스 미리보기에서 현재 예상 세액을 봅니다.
- 부양가족을 한쪽으로 옮긴 경우를 모의계산에 넣어 봅니다.
- 부부의 결정세액 합계가 작은 쪽으로 정합니다.
자주 하는 실수
| 실수 | 결과 |
|---|---|
| 부부가 같은 자녀를 둘 다 공제 | 나중에 한쪽이 세금과 가산세를 냄 |
| 배우자 카드 사용분을 합침 | 공제 대상 아님 |
| 부양가족 아닌 사람의 교육비 공제 | 공제 대상 아님 |
자주 묻는 질문
의료비는 꼭 급여 낮은 쪽이 유리한가요?
문턱(총급여 3%)이 낮아 공제받을 금액이 커지는 경우가 많지만, 급여가 낮은 쪽이 낼 세금이 적으면 공제를 다 못 쓸 수 있습니다. 미리보기로 확인하세요.
해마다 바꿔도 되나요?
네. 매년 상황에 맞춰 다시 정할 수 있습니다.
회사에 낸 뒤 바꾸고 싶어요.
회사 마감 전이면 다시 내면 되고, 마감 뒤라면 5월 종합소득세 신고나 경정청구로 고칠 수 있습니다.
공식 확인처
- 국세청 홈택스: 연말정산 미리보기, 모의계산
- 국가법령정보센터 소득세법: 제50조(기본공제), 제59조의4(특별세액공제)
- 국가법령정보센터 조세특례제한법: 제126조의2(신용카드 소득공제)
함께 보면 좋은 글
이 글은 2026-11-15에 세법 원문과 홈택스 화면을 확인해 작성했습니다. 가구별 결과는 다르므로 모의계산으로 직접 비교하세요.